


Zero-party data: De sleutel tot een gepersonaliseerde en ethische klantrelatie in de financiële sector
28 April 2025
Zero-party data: De sleutel tot een gepersonaliseerde en ethische klantrelatie in de financiële sector
Bent u klaar om uw klantrelaties te revolutioneren met respect voor privacyregels? Welkom in het tijdperk van zero-party data, waar personalisatie en vertrouwen samengaan in de financiële sector.
Het financiële landschap ondergaat momenteel een grote transformatie. Aan de ene kant eisen klanten gepersonaliseerde ervaringen die hen echt begrepen doen voelen. Aan de andere kant verscherpen toezichthouders hun grip op gegevensbescherming. Deze unieke situatie creëert een dringende behoefte aan een nieuwe aanpak - zero-party data.
Beschouw zero-party data als de sleutel tot klantinformatie. In tegenstelling tot traditionele methoden van gegevensverzameling, gaat het hier om informatie die uw klanten actief met u willen delen. Het draait niet om het volgen van hun gedrag of het kopen van gegevens van derden; het gaat om het opbouwen van een transparante relatie gebaseerd op waarde, waarbij klanten graag hun voorkeuren, doelen en behoeften delen in ruil voor superieure gepersonaliseerde service.
Zero-party data begrijpen
Zero-party data onderscheidt zich duidelijk van andere soorten data die traditioneel worden gebruikt voor marketing en servicepersonalisatie. Om het belang ervan te begrijpen, is het nuttig om het te vergelijken met andere datacategorieën:
- First-party data: Informatie die direct door het bedrijf wordt verzameld via klantinteracties met zijn diensten, zoals transactiegeschiedenis of browsegedrag op de bankwebsite.
- Second-party data: Eigen data gedeeld door een zakelijke partner. Een merk zou bijvoorbeeld data kunnen delen met een partnerverzekeringsbedrijf om een white-label verzekeringsaanbod te doen.
- Third-party data: Data gekocht van externe leveranciers die demografische informatie of algemeen koopgedrag kan bevatten.
Zero-party data wordt expliciet gedeeld door klanten. Dit kan productvoorkeuren, financiële doelen of risicohouding omvatten. Een klant zou bijvoorbeeld kunnen aangeven dat hij wil sparen voor een huis in de komende vijf jaar, of dat hij de voorkeur geeft aan ethische investeringen.
Voor financiële instellingen zijn de voordelen van zero-party data meervoudig en significant:
- Verhoogde nauwkeurigheid: Deze gegevens worden direct door de klant verstrekt, waardoor foute interpretaties of onjuiste aannames op basis van geobserveerd gedrag worden verminderd.
- Vereenvoudigde compliance: Omdat klanten deze informatie vrijwillig verstrekken, zijn toestemmings- en AVG-compliance kwesties eenvoudiger te beheren.
- Versterkt vertrouwen: De inherente transparantie bij het verzamelen van zero-party data kan de perceptie van klanten over het gebruik van hun gegevens aanzienlijk verbeteren.
- Solide basis voor personalisatie: Deze gegevens maken een meer relevante en contextuele personalisatie van financiële diensten mogelijk, wat de klanttevredenheid en -loyaliteit verhoogt.
Strategieën voor het verzamelen van zero-party data
Het effectief verzamelen van zero-party data vereist een strategische en creatieve aanpak. Financiële instellingen moeten aantrekkelijke mogelijkheden creëren voor klanten om vrijwillig hun informatie te delen. Hier zijn enkele effectieve strategieën:
Vragenlijsten over levensprojecten
Creëer interactieve vragenlijsten die verder gaan dan alleen financiële informatie: "Wat is je grootste droom voor de komende 5 jaar?" "Als je één ding in je huidige leven zou kunnen veranderen, wat zou dat zijn?" "Wat is de volgende grote stap die je overweegt in je leven?" Deze vragen helpen de diepere motivaties van klanten te begrijpen en financiële diensten af te stemmen op hun werkelijke aspiraties.
Interactieve levensplanningtool
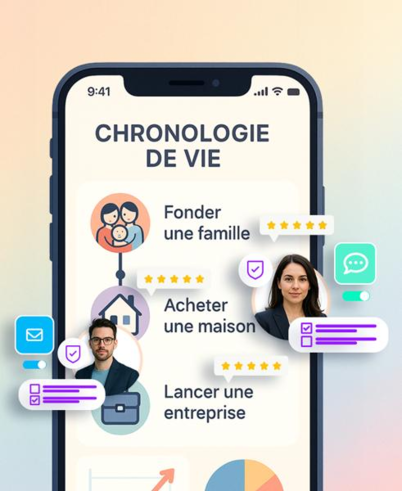
Ontwikkel een applicatie waar klanten een "levenstijdlijn" kunnen maken door belangrijke toekomstige gebeurtenissen zoals "Een gezin stichten" of "Een bedrijf starten" in te plannen. Dit hulpmiddel verzamelt waardevolle informatie over de langetermijnplannen van klanten.
Quiz over persoonlijke waarden
Bied een boeiende quiz aan over de waarden van klanten: "Welke zaak ligt je het meest na aan het hart?" "Hoe definieer je succes in je leven?" "Welke impact wil je hebben op de wereld?" Deze informatie kan helpen bij het aanbieden van ethische financiële producten of liefdadigheidsprogramma's.
Online financiële planningstools
Ontwikkel interactieve tools die klanten helpen hun financiële toekomst te plannen. Een pensioensimulator zou bijvoorbeeld klanten kunnen vragen om informatie in te voeren over hun huidige inkomen, uitgaven, pensioendoelen en risicotolerantie. In ruil daarvoor zou de tool gepersonaliseerde aanbevelingen en pensioenspaarscenario's kunnen bieden.
Gamification en financiële quizzen
Creëer speelse ervaringen die klanten onderwijzen terwijl er waardevolle informatie wordt verzameld. Een "beleggersprofiel quiz" zou een reeks vragen kunnen stellen over risicohouding, financiële kennis en beleggingsdoelen. Aan het einde ontvangt de klant een gepersonaliseerd beleggersprofiel, terwijl de bank waardevolle data verzamelt om beleggingsaanbiedingen te personaliseren.
Voor een verzekeringsmaatschappij zou een "verzekerdenprofiel quiz" de levensstijl van de klant, dagelijkse gewoonten, toekomstplannen en risicoperceptie kunnen verkennen. Deze informatie zou een compleet risicoprofiel kunnen creëren en perfect aangepaste verzekeringsoplossingen kunnen bieden, of het nu gaat om woning-, auto-, gezondheids- of inkomensverzekering.
De sleutel tot succes bij het verzamelen van zero-party data ligt in het creëren van duidelijke en directe waarde voor de klant. Elke interactie moet een tastbaar voordeel bieden, of dat nu nuttige informatie, gepersonaliseerde aanbevelingen of een beter begrip van hun financiële situatie is.
Ethisch gebruik van zero-party data
Het gebruik van zero-party data moet worden geleid door strikte ethische principes om het vertrouwen van klanten te behouden en aan de geldende regelgeving te voldoen. Hier is hoe financiële instellingen deze gegevens ethisch en effectief kunnen gebruiken:
Geavanceerde personalisatie
Gebruik zero-party data om werkelijk gepersonaliseerde ervaringen te creëren. Als een klant bijvoorbeeld interesse heeft getoond in duurzaam beleggen, personaliseer dan niet alleen de aanbevolen beleggingsproducten, maar ook de educatieve content, meldingen en zelfs de gebruikersinterface om deze interesse te weerspiegelen. Dit kan betekenen dat ethische beleggingsfondsen worden uitgelicht, nieuwsbrieven over de laatste trends in duurzaam beleggen worden verstuurd, of een milieu-impactscore voor elke investering wordt getoond.
Verbetering van de klantervaring
Pas de volledige klantreis aan op basis van aangegeven voorkeuren. Als een klant een voorkeur heeft aangegeven voor digitale interacties, geef dan prioriteit aan digitale kanalen voor communicatie en bied geavanceerde functies in de mobiele app. Omgekeerd, voor een klant die persoonlijke interacties prefereert, maak het dan gemakkelijk om afspraken te maken in het filiaal en personaliseer het onthaal op basis van specifieke behoeften.
Naleving van regelgeving
Zorg ervoor dat het gebruik van gegevens strikt voldoet aan de AVG en andere toepasselijke regelgeving. Dit betekent niet alleen expliciete toestemming verkrijgen voor elk gebruik van gegevens, maar ook systemen implementeren waarmee klanten hun gegevens eenvoudig kunnen wijzigen of verwijderen. Creëer bijvoorbeeld een "voorkeurscentrum" waar klanten alle gedeelde gegevens kunnen bekijken en zien hoe deze worden gebruikt, met de mogelijkheid om deze op elk moment aan te passen of te verwijderen.
Transparantie
Transparantie versterkt het vertrouwen van klanten. Communiceer duidelijk over het beoogde gebruik van gegevens op het moment van verzameling en herhaal deze informatie regelmatig. Wanneer u bijvoorbeeld een aanbeveling doet op basis van gedeelde gegevens, leg dan kort uit waarom deze aanbeveling relevant is met specifieke verwijzing naar de door de klant verstrekte informatie.
Uitdagingen en oplossingen bij implementatie
Hoewel een zero-party data strategie veelbelovend is, brengt de implementatie ervan bepaalde uitdagingen met zich mee. Hier zijn de belangrijkste obstakels die financiële instellingen kunnen tegenkomen, en oplossingen om deze te overwinnen:
Participatie stimuleren
Uitdaging: Klanten kunnen terughoudend zijn om extra informatie te delen als ze de voordelen niet duidelijk zien. Oplossing: Creëer directe en tastbare waarde voor klanten in ruil voor hun gegevens. Bied bijvoorbeeld een "gepersonaliseerde financiële analyse" aan in ruil voor antwoorden op een gedetailleerde vragenlijst. Deze analyse kan specifieke aanbevelingen, vergelijkingen met vergelijkbare profielen en gepersonaliseerde financiële projecties bevatten. Zorg ervoor dat de geboden waarde in verhouding staat tot de hoeveelheid en gevoeligheid van de gevraagde informatie.
Integratie met bestaande systemen
Uitdaging: Nieuwe gegevens moeten naadloos integreren met bestaande CRM- en analysesystemen. Oplossing: Investeer in een klantgegevensbeheerplatform dat zero-party data kan verenigen met andere gegevensbronnen. Zorg ervoor dat dit platform beschikt over robuuste programmeerinterfaces voor eenvoudige integratie met bestaande systemen. Train je IT- en marketingteams in het effectief gebruik van deze geïntegreerde gegevens.
Kwaliteit en relevantie van gegevens behouden
Uitdaging: Voorkeuren en situaties van klanten veranderen in de loop van de tijd, waardoor verzamelde gegevens mogelijk verouderd raken. Oplossing: Implementeer een regelmatig updateproces. Dit kan de vorm aannemen van jaarlijkse vragenlijsten, uitnodigingen om voorkeuren te herzien op belangrijke momenten (zoals de verjaardag van de klantrelatie), of mini-enquêtes geïntegreerd in de dagelijkse bankervaring.
Privacy en gegevensbeveiliging
Uitdaging: Zero-party data, vaak zeer persoonlijk, vereist een hoog niveau van bescherming. Oplossing: Implementeer robuuste beveiligingsmaatregelen, zoals end-to-end encryptie en meerfactorauthenticatie. Adopteer een "privacy by design" benadering in al je processen voor gegevensverzameling en -gebruik. Wees transparant over je beveiligingspraktijken om klanten gerust te stellen.
De toekomst van zero-party data in de financiële sector
Het gebruik van zero-party data in de financiële sector zal zich snel ontwikkelen en spannende nieuwe perspectieven openen. Hier zijn de opkomende trends die de toekomst van deze aanpak zullen vormgeven:
Integratie met kunstmatige intelligentie
De toekomst zal een groeiende synergie zien tussen zero-party data en AI. Machine learning algoritmes kunnen de expliciet verklaarde voorkeuren van klanten combineren met hun geobserveerde gedrag om zeer nauwkeurige voorspellende modellen te creëren. Een AI-systeem zou bijvoorbeeld toekomstige financiële behoeften van een klant kunnen voorspellen op basis van aangegeven doelen en uitgavenpatronen, en proactief relevante producten of adviezen kunnen suggereren.
Open financiële ecosystemen
Met de opkomst van open banking zal zero-party data personalisatie mogelijk maken binnen bredere financiële ecosystemen. Klanten kunnen hun voorkeuren en doelen eenmalig delen en deze informatie consistent gebruikt zien worden in verschillende gekoppelde financiële diensten, van bankieren tot verzekeringen en beleggingen.
Gepersonaliseerde financiële educatie
Financiële instellingen zullen op maat gemaakte educatieve programma's ontwikkelen gebaseerd op de aangegeven kennis, doelen en interesses van klanten. Deze programma's kunnen de vorm aannemen van adaptieve leertrajecten, waarbij de inhoud en complexiteit zich aanpassen aan de voortgang en feedback van de klant.
Dynamisch toestemmingsbeheer
Tools voor toestemmingsbeheer zullen geavanceerder worden, waardoor klanten hun gegevensgebruik nauwkeurig kunnen controleren. Klanten kunnen hun voorkeuren voor gegevensdeling in realtime aanpassen, mogelijk zelfs in ruil voor specifieke voordelen, wat een dynamische markt voor persoonlijke gegevens creëert.
Contextuele personalisatie in realtime
Door analyse van zero-party data en context (zoals locatie of tijd van de dag) kunnen financiële instellingen ultra-gepersonaliseerde diensten in realtime aanbieden. Een klant die interesse heeft getoond in sparen zou bijvoorbeeld een melding kunnen krijgen met de suggestie om overtollig saldo van de betaalrekening naar spaarrekening over te maken, direct na ontvangst van salaris.
Wat te onthouden
De adoptie van zero-party data vertegenwoordigt een fundamentele verschuiving in hoe financiële instellingen met hun klanten omgaan. Deze aanpak biedt een unieke kans om echt gepersonaliseerde ervaringen te creëren met respect voor de privacy van consumenten en in overeenstemming met steeds strengere regelgeving.
De voordelen zijn duidelijk: beter klantbegrip, relevantere diensten en versterkte vertrouwensrelaties. De toekomst is aan financiële instellingen die zero-party data weten om te zetten in uitzonderlijke, gepersonaliseerde en ethische ervaringen.